
ホーム > 決済・領収・キャンセル
楽天市場のインボイス制度対応|登録番号の設定・楽天からの請求書・購入者への適格請求書
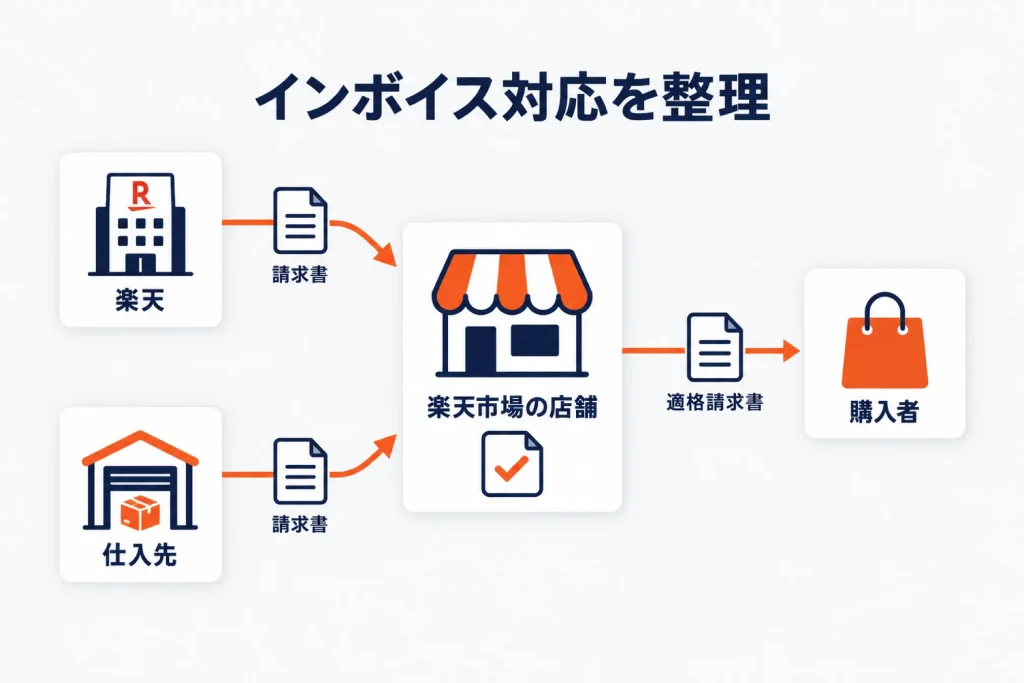
楽天市場のインボイス対応は、①RMSで登録番号を申請する、②楽天からの請求はBillPayの店舗別内訳書を保存する、③購入者には購入履歴から発行される領収書・請求書で対応する、の3点が軸です。 あわせて仕入先の登録状況を確認し、2026年度改正後の経過措置に沿って控除割合を管理します。
楽天市場のインボイス対応は3つの取引関係で整理
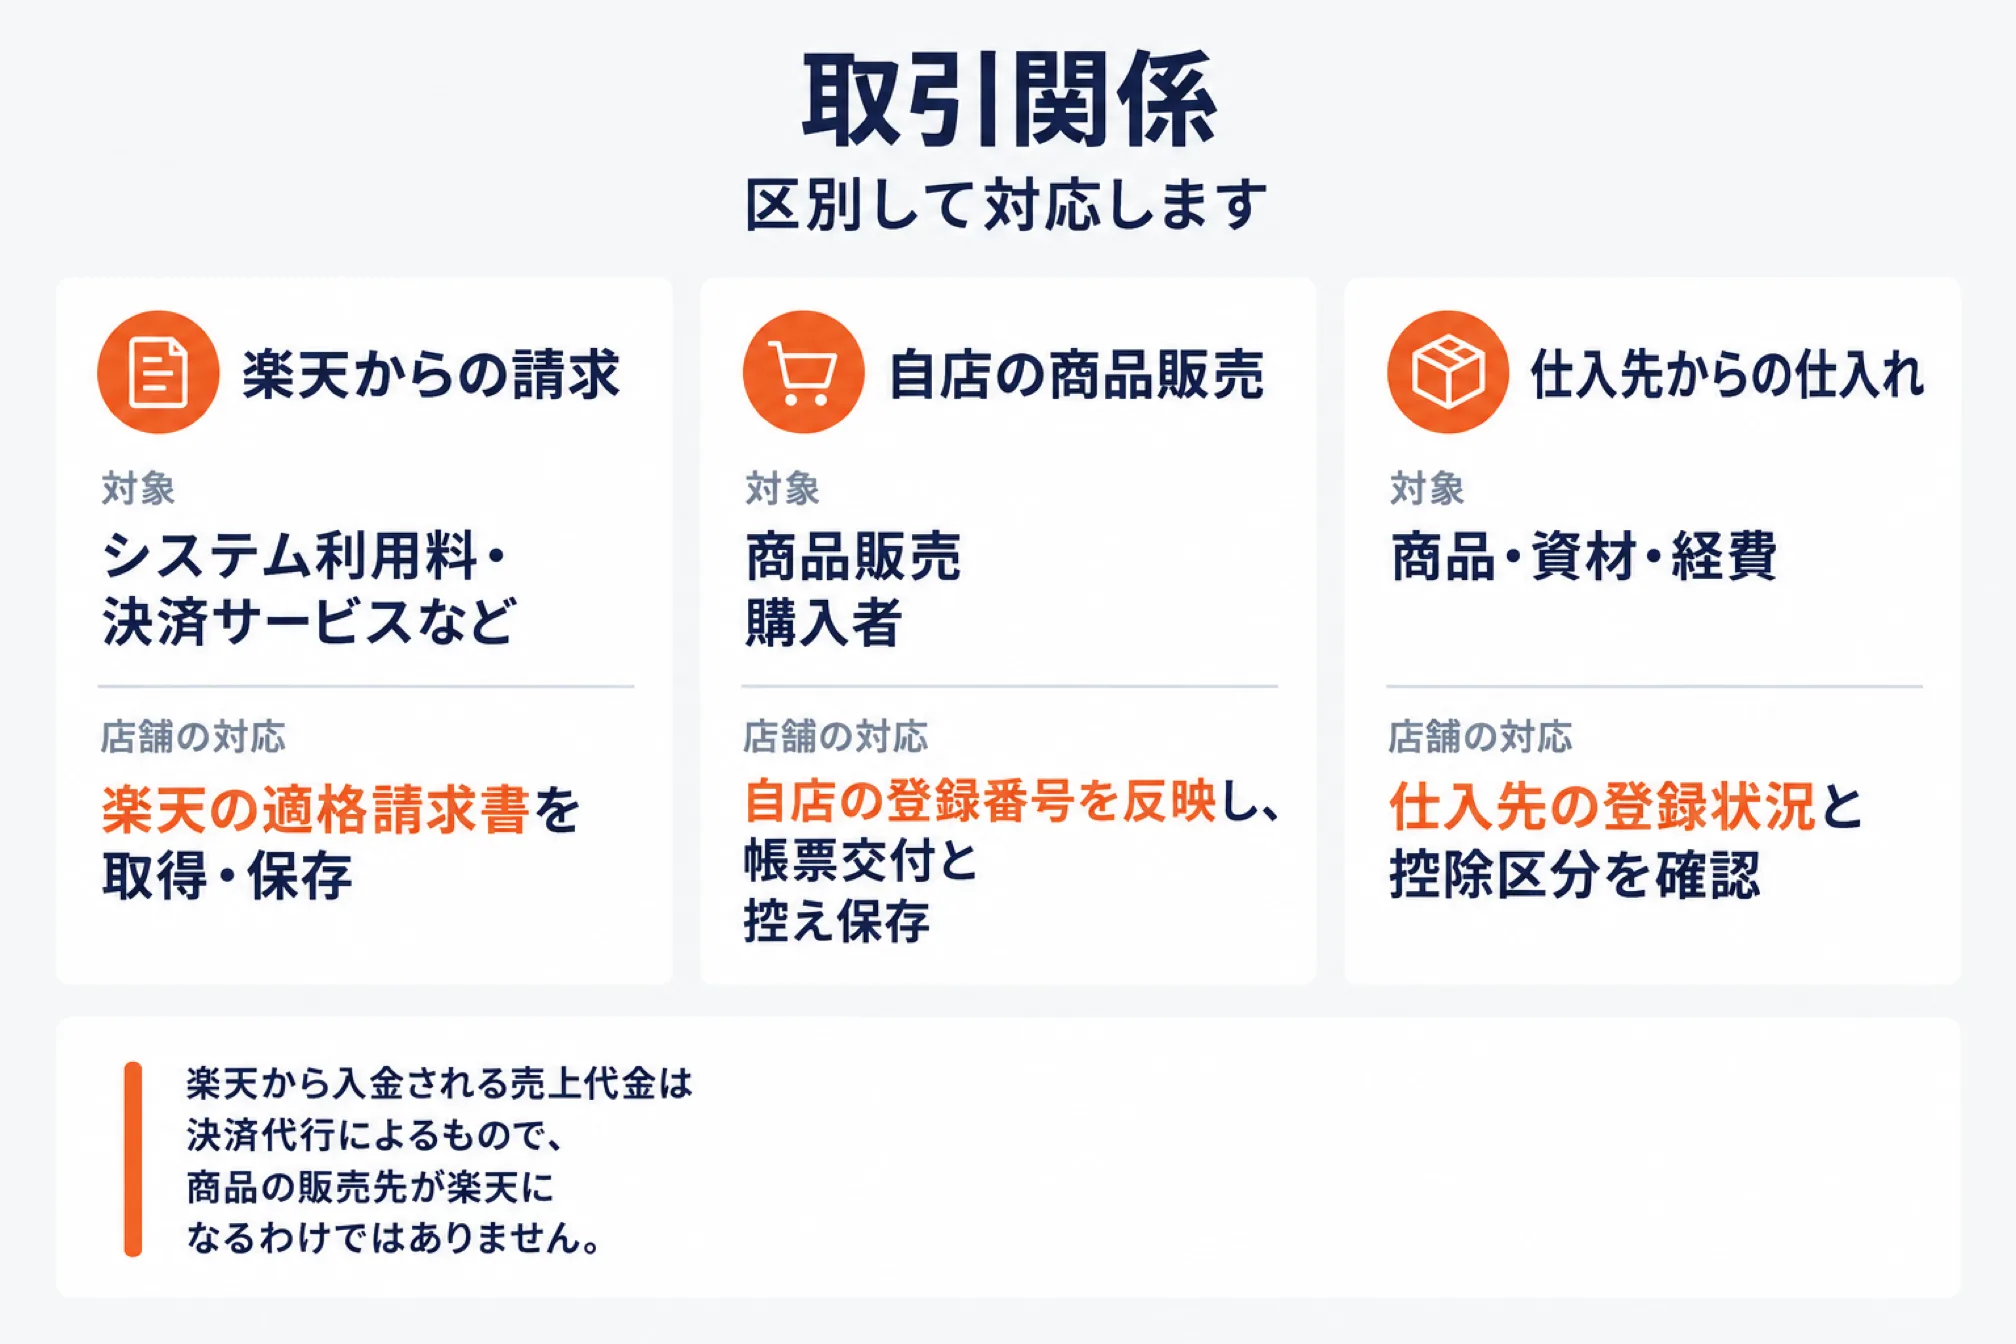
店舗運営者は、楽天からの請求、自店の商品販売、仕入先からの仕入れを区別して対応します。
| 取引関係 | 対象 | 店舗の対応 |
|---|---|---|
| 楽天→店舗 | システム利用料・決済サービスなど | 楽天の適格請求書を取得・保存 |
| 店舗→購入者 | 商品販売 | 自店の登録番号を反映し、帳票交付と控え保存 |
| 仕入先→店舗 | 商品・資材・経費 | 仕入先の登録状況と控除区分を確認 |
楽天から入金される売上代金は決済代行によるもので、商品の販売先が楽天になるわけではありません。
楽天市場の登録番号をRMSで設定する方法
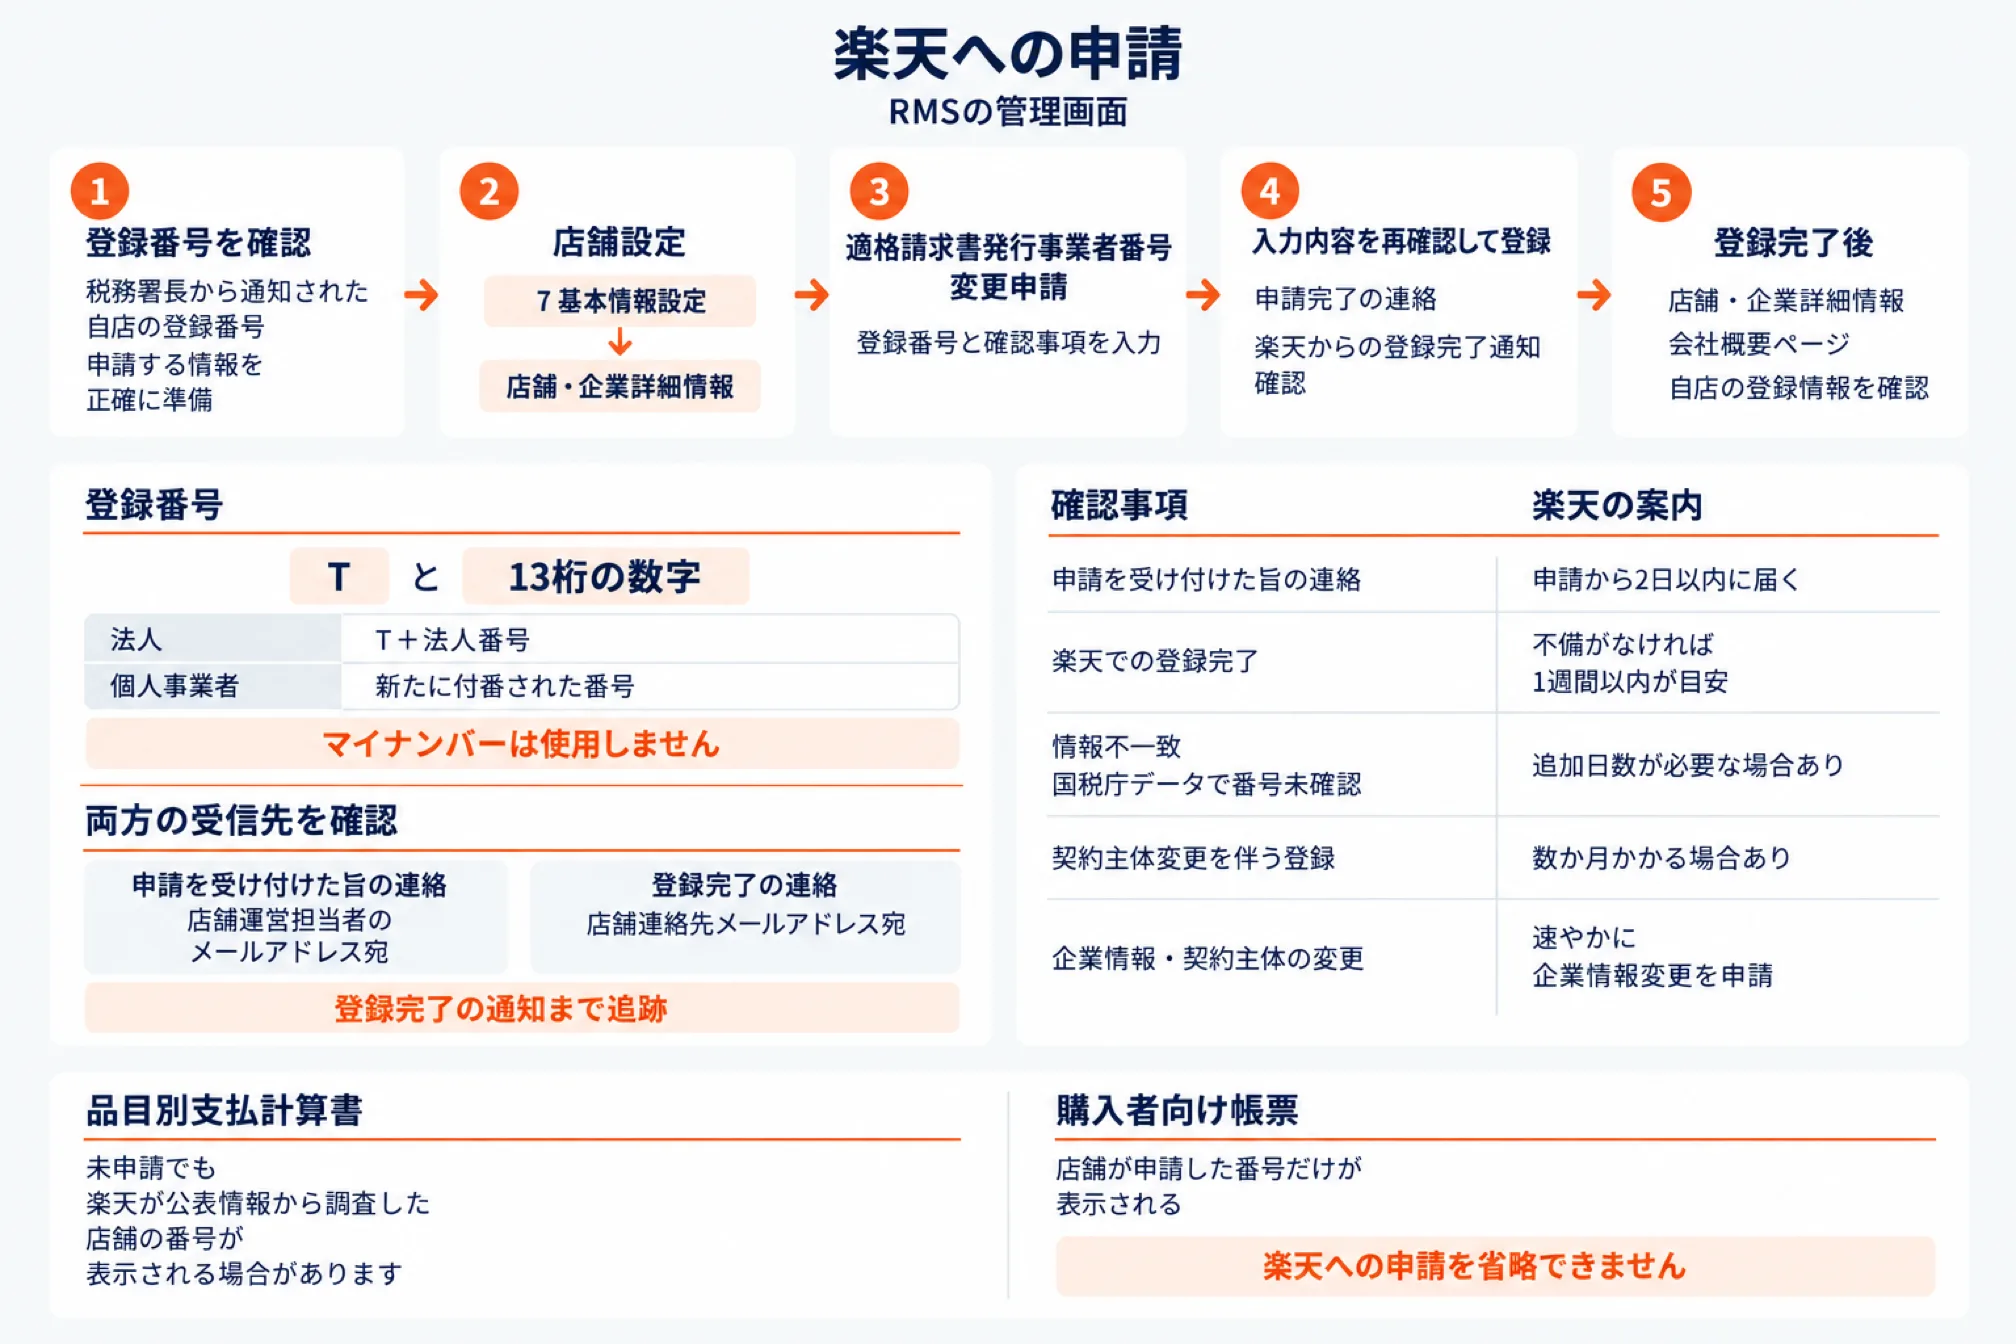
税務署で登録番号を取得した店舗は、楽天への申請と登録完了後の表示確認まで行う必要があります。
- 税務署長から通知された自店の登録番号を確認し、楽天へ申請する情報を正確に準備します。
- RMSの管理画面で「店舗設定」→「7 基本情報設定」→「店舗・企業詳細情報」へ進みます。
- 「適格請求書発行事業者番号」の「変更申請」を選び、登録番号と確認事項を入力します。
- 入力内容を再確認して登録し、申請完了の連絡と楽天からの登録完了通知を確認します。
- 登録完了後は「店舗・企業詳細情報」と会社概要ページで、自店の登録情報を確認します。
登録番号は「T」と13桁の数字で構成され、法人はT+法人番号、個人事業者は新たに付番された番号です。個人事業者でもマイナンバーは使用しません。
| 確認事項 | 楽天の案内 |
|---|---|
| 申請を受け付けた旨の連絡 | 申請から2日以内に届く |
| 楽天での登録完了 | 不備がなければ1週間以内が目安 |
| 情報不一致・国税庁データで番号未確認 | 追加日数が必要な場合あり |
| 契約主体変更を伴う登録 | 数か月かかる場合あり |
| 企業情報・契約主体の変更 | 速やかに企業情報変更を申請 |
申請を受け付けた旨の連絡は店舗運営担当者のメールアドレス宛、登録完了の連絡は店舗連絡先メールアドレス宛に届くと案内されています。 両方の受信先を確認し、画面上の申請完了だけで手続きを終えず、登録完了の通知まで追跡します。
品目別支払計算書には、未申請でも楽天が公表情報から調査した店舗の番号が表示される場合があります。 購入者向け帳票には店舗が申請した番号だけが表示されるため、楽天への申請を省略できません。
楽天からの請求書はBillPayの店舗別内訳書を保存
楽天の課税請求と支払控除については、BillPayの店舗別内訳書を適格請求書として保存します。
| 帳票 | 役割・保存上の注意 |
|---|---|
| 店舗別内訳書 | 課税請求・課税支払控除の適格請求書 |
| 品目別支払計算書 | クーポン利用支払等、楽天からの課税支払に関する適格請求書 |
| 支払依頼書 | 楽天への精算額を確認する帳票で、旧名称は請求書 |
| 請求明細・支払明細のCSV | 一部品目では、店舗別内訳書の不足情報を補完 |
支払依頼書への名称変更は2023年10月発行分からで、精算額の確認と適格請求書の保存を区別します。 楽天の番号はT9010701020592で、店舗別内訳書には2023年4月3日以降の発行分から記載されています。
楽天ペイ利用料は、公式の料金ページの案内では月間決済高の2.5~3.5%(税別)で、適用料率は決済高等によって異なります。 経理では振込差額だけを記録せず、売上、利用料、支払控除をそれぞれ税区分と照合して管理します。
企業単位の精算帳票は、案内によって「総合計算書」または「総合精算書」と表記されています。 帳票名だけで判断せず、企業単位の相殺結果か店舗別の課税内訳かを、実際の内容で確認します。BillPay公式FAQ
品目別支払計算書は、支払予定日までに誤りの連絡がなければ、記載内容を確認したものと扱われます。
購入者への適格請求書は購入履歴から発行
購入者は購入履歴から店舗名義の帳票を取得できるため、決済方法に合った取得方法を案内します。
| 決済方法 | 購入履歴から取得する帳票 |
|---|---|
| クレジットカード・銀行振込・コンビニ決済など | 領収書 |
| 後払い決済 | 案内の表では「対象外」と記載(対応後の帳票は明示されていない) |
| 代引き・ショッピングクレジット/ローンなどの選択制決済 | 請求書 |
登録番号は、領収書では「領収者」、請求書では「請求者」の項目内にある「登録番号」で確認できます。 複数ページでも1つのPDFとして出力されますが、お買い上げ明細書はインボイス対応の対象外です。
店舗名義への切替対象は、2023年9月14日以降に初回の決済確定または発送完了報告をした注文です。 発行日だけで判断せず、初回決済確定日を基準に判定します。請求書の場合は発送完了報告日が基準になる旨の注記があります。
| 初回決済確定日等 | 購入者の発行日 | 発行者 |
|---|---|---|
| 2023年9月10日 | 2023年9月25日 | 楽天グループ |
| 2023年9月14日 | 2023年9月16日 | 店舗 |
店舗独自の領収書発行と注文変更の例外対応
独自帳票は二重発行防止のため原則控え、購入履歴で対応できない場合に必要な書類を店舗で発行します。
| 店舗発行が必要になり得るケース | 確認点 |
|---|---|
| 注文から2年以上経過 | 購入者からの発行依頼 |
| RMS管理外の手数料 | ショッピングローン手数料など |
| 発送完了後に増額し、支払期限超過 | 決済NG(店舗引渡)になった注文 |
| 一部だけチャージバック | 対象金額と決済状況 |
| チャージバック請求の取り下げ | 取り下げ後の状況 |
| 番号取得済みだがRMS未登録 | 楽天へ未申請、または登録完了待ち |
| 店舗の退店 | 必要な帳票の発行依頼 |
| 購入者の楽天会員退会 | 購入履歴にアクセスできない状態 |
注文番号で関連付けても二重発行の可能性があるため、通常注文で独自帳票を追加しません。
- 注文変更や取消時は、購入者がすでに領収書・請求書を発行しているかを最初に確認します。
- 発行済みの場合は、変更後の帳票や適格返還請求書を取得するよう購入者へ案内します。
- 金額変更がない場合は自動メールが送られないため、注文詳細画面の確認メッセージに従い案内します。
領収書・請求書控えCSVの保存と月次確認
購入者が発行した帳票の控えは店舗の保存義務があるため、月次作成データを取得して管理します。
- RMSの管理画面で「受注管理」→「データダウンロード」→「領収書/請求書控えデータ」へ進みます。
- 「控えデータ自動作成」タブから必要なデータを取得し、未取得と更新済みの月を確認します。
- ダウンロード期限のあるデータは期限内に取得し、必要に応じて任意期間の控えも作成します。
CSVダウンロードの利用には申込が必要で、月初の自動作成後に店舗連絡先へ完了メールが届きます。 通知は毎月1日の予定ですが、対象件数が多い場合にはメール送信まで数日かかることがあります。
サービスクーポンと後払い手数料の消費税
クーポン原資と後払い手数料は商品の売上と別の取引を含むため、それぞれの税区分を確認します。
| 項目 | 処理上の確認点 |
|---|---|
| 店舗と購入者間のクーポン利用 | 値引き |
| 楽天が店舗へ支払うサービスクーポン原資 | 店舗から楽天への役務提供の対価で、商品税率に関係なく消費税10%を含む |
| クーポン原資の支払基準 | 発送完了報告 |
| 発送完了報告後の取消 | 支払済み原資を楽天が請求 |
| 購入者の後払い手数料 | 店舗が受け取り、楽天カードへ支払う関係 |
| コンビニ決済の印紙税相当額 | 印紙税相当額の請求者は楽天カード。印紙税そのものの請求者はマルチ決済サービスの提供者 |
後払い手数料は入金への上乗せと同時請求で差額がゼロでも、売上・経費への反映を経理で検討します。 帳票発行後の金額変更で発生する追加後払い手数料は、元注文の税対象金額と税額から除外されます。 受注CSVの123・124やAPIのreqPrice・reqPriceTaxは計算式が変わり、項目数の増減はありません。
仕入先のインボイス確認と2026年以降の経過措置
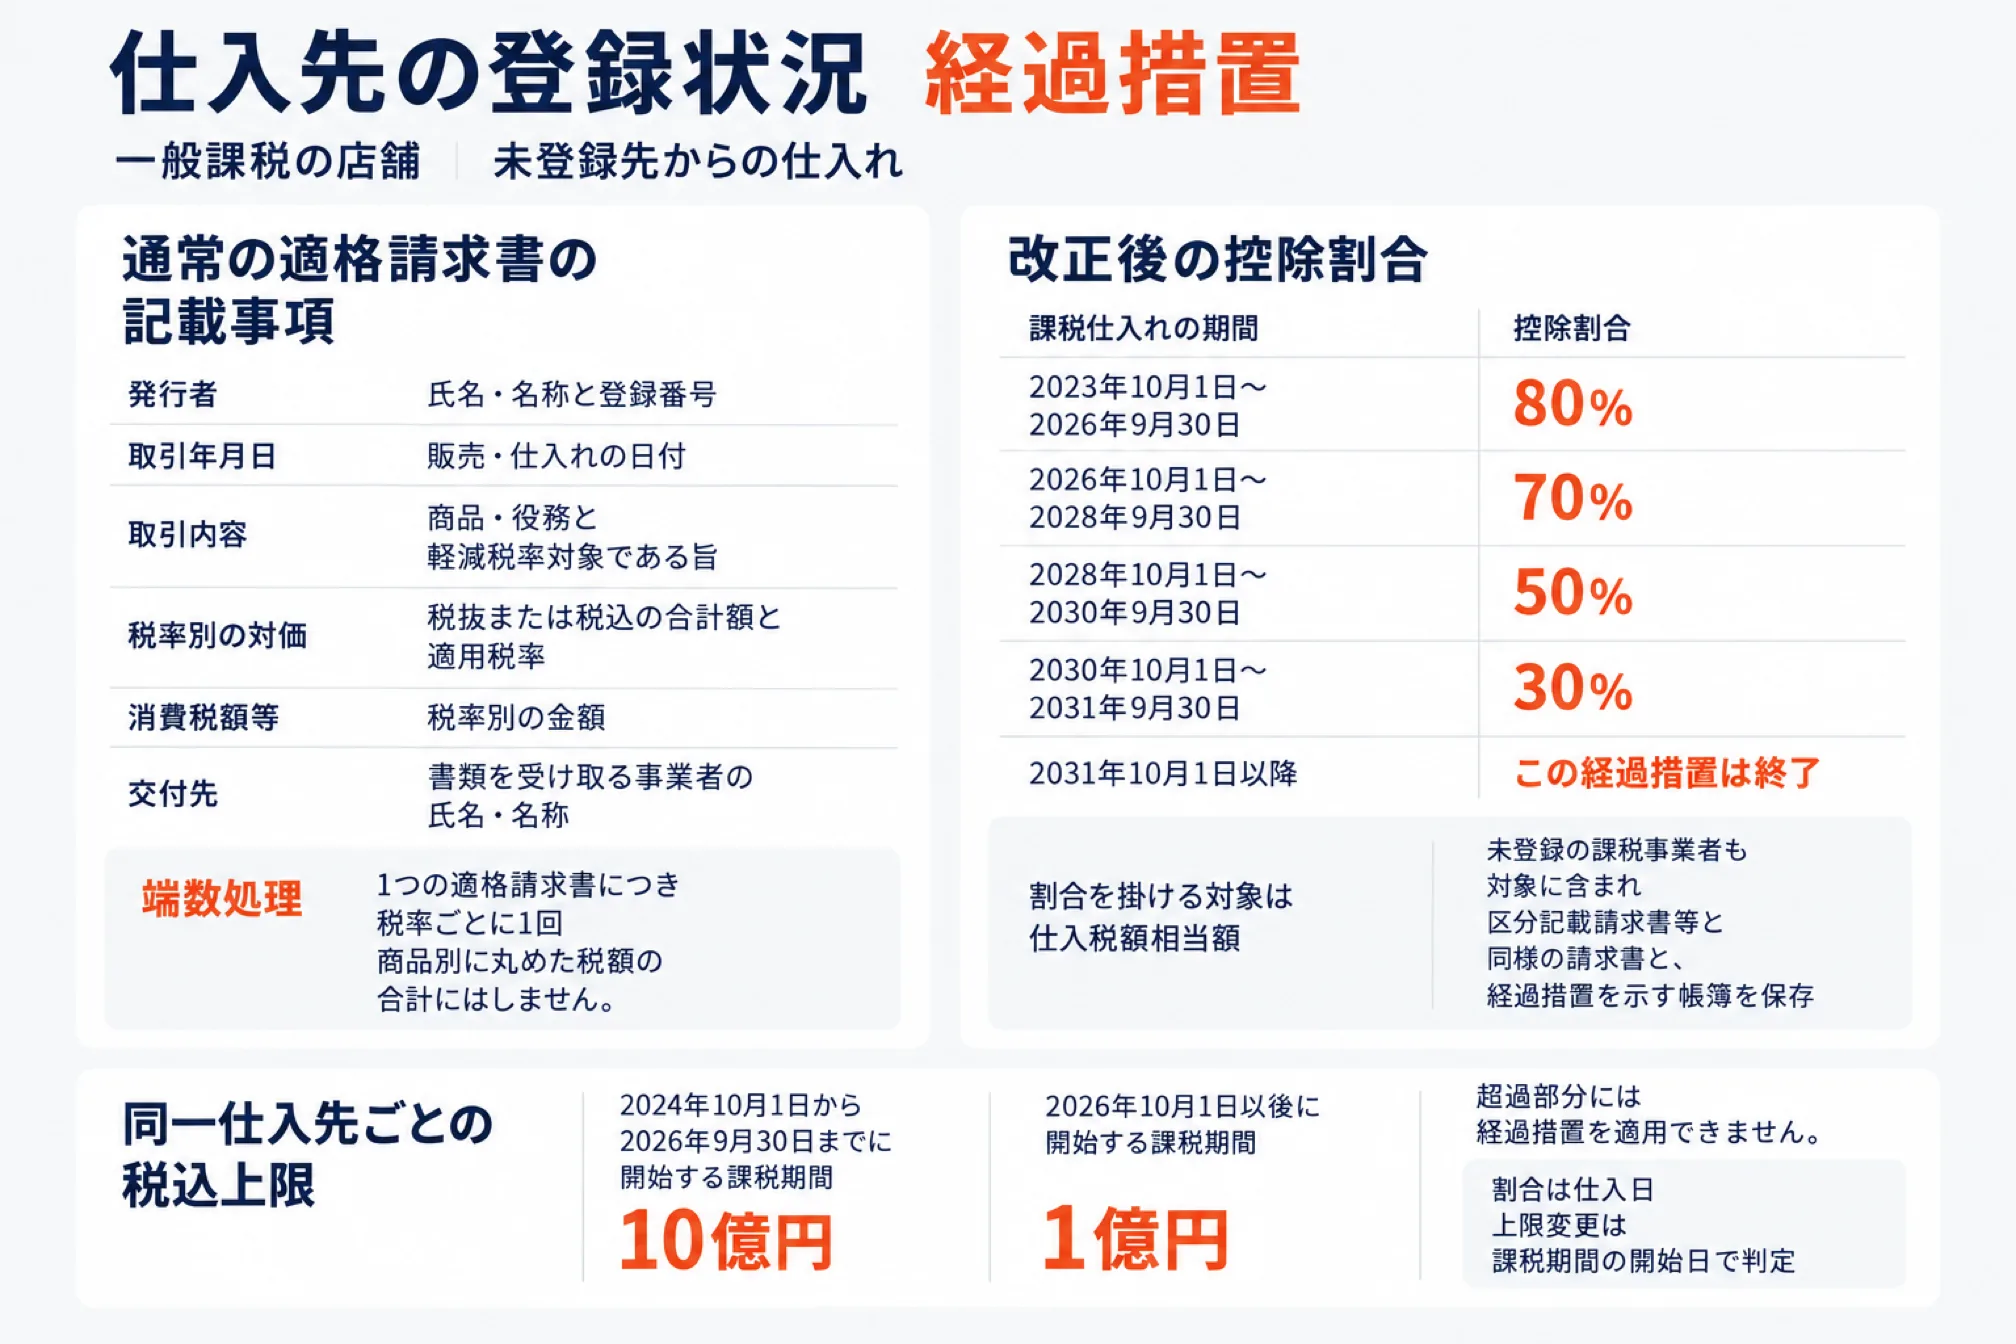
一般課税の店舗は仕入先の登録状況を確認し、未登録先からの仕入れには改正後の控除割合を適用します。
| 通常の適格請求書の記載事項 | 確認する内容 |
|---|---|
| 発行者 | 氏名・名称と登録番号 |
| 取引年月日 | 販売・仕入れの日付 |
| 取引内容 | 商品・役務と軽減税率対象である旨 |
| 税率別の対価 | 税抜または税込の合計額と適用税率 |
| 消費税額等 | 税率別の金額 |
| 交付先 | 書類を受け取る事業者の氏名・名称 |
端数処理は1つの適格請求書につき税率ごとに1回とし、商品別に丸めた税額の合計にはしません。
2026年10月から50%とする説明は改正前の予定で、改正後は70%・50%・30%へ縮小します。 割合を掛ける対象は仕入税額相当額であり、仕入代金全体に控除割合を掛けて計算するものではありません。
| 課税仕入れの期間 | 控除割合 |
|---|---|
| 2023年10月1日~2026年9月30日 | 80% |
| 2026年10月1日~2028年9月30日 | 70% |
| 2028年10月1日~2030年9月30日 | 50% |
| 2030年10月1日~2031年9月30日 | 30% |
| 2031年10月1日以降 | この経過措置は終了 |
未登録の課税事業者も対象に含まれ、区分記載請求書等と同様の請求書と、経過措置を示す帳簿を保存します。 同一仕入先からの対象仕入れには年・事業年度ごとの上限があり、超過部分には経過措置を適用できません。
| 課税期間の開始日 | 同一仕入先ごとの税込上限 |
|---|---|
| 2024年10月1日から2026年9月30日までに開始する課税期間 | 10億円 |
| 2026年10月1日以後に開始する課税期間 | 1億円 |
割合は仕入日、上限変更は課税期間の開始日で判定するため、会計設定では両者の日付を区別します。国税庁Q&A問113
インボイスの少額特例は税込1万円未満の取引
少額特例の対象店舗は、登録の有無を問わず、一定額未満の仕入れを所定の帳簿だけで控除できます。
| 項目 | 条件 |
|---|---|
| 店舗の規模 | 基準期間の課税売上高1億円以下、または特定期間5,000万円以下 |
| 取引金額 | 1回の取引の課税仕入れが税込1万円未満 |
| 対象期間 | 2023年10月1日~2029年9月30日 |
| 保存 | 所定事項を記載した帳簿 |
判定は商品単価でなく1回の取引単位であり、登録店舗が求められた際の交付義務は免除されません。国税庁・少額特例
免税店舗の登録判断と2割特例・3割特例
登録は任意のため、事業者の購入割合と登録後の納税負担を確認し、自店に合う申告方法を比較します。
| 申告方法 | 納付税額の基本 | 主な条件・期間 |
|---|---|---|
| 一般課税 | 売上税額から実際の控除対象仕入税額等を差し引く | 原則、帳簿と適格請求書等を保存 |
| 2割特例 | 売上税額の20% | 2023年10月1日~2026年9月30日の日が属する課税期間 |
| 3割特例 | 売上税額の30% | 要件を満たす個人事業者の2027年分・2028年分で、法人は対象外 |
| 簡易課税の小売業 | みなし仕入率80%で、基本的に売上税額の20% | 基準期間の課税売上高5,000万円以下等、原則2年間継続 |
2割特例は売上額の2%ではなく売上税額の2割で、事前届出なしに申告時に適用を選択できます。 通常の暦年課税の個人事業者は要件を満たせば2026年分まで対象で、9月分だけで終了しません。 基準期間の課税売上高1,000万円超など、登録と無関係に納税義務が生じる課税期間は対象外です。
小売業は3割特例より簡易課税の納付額が少なくなる場合があり、自ら製造する店舗は事業区分も確認します。 設備投資が多い場合は一般課税による還付の可能性もあるため、経理担当者と税額を比較します。国税庁Q&A問117-3
| 簡易課税の届出 | 提出期限 |
|---|---|
| 原則 | 適用課税期間の初日の前日 |
| 2割・3割特例を適用した翌課税期間への移行特例 | その翌課税期間の確定申告期限 |
| 上記の翌課税期間が2026年9月30日以前に終了 | その課税期間の末日 |
移行特例は特例適用直後の課税期間かを確認し、通常の届出期限と混同しないよう管理します。国税庁Q&A問117
電子請求書の保存期間と2024年以降の変更
電子請求書は閲覧できる期間と法定保存期間が異なるため、店舗側でデータを取得して保存します。
| 時期・期間 | 対応事項 |
|---|---|
| 2024年1月以降 | 電子取引データは電子帳簿保存法に沿って保存 |
| BillPay契約終了後 | 精算書発行日から18か月以内の帳票は閲覧可能 |
| 消費税の帳簿・請求書等 | 原則7年間保存 |
| 2024年度改正 | 一定の回収特例(自動販売機特例など)で帳簿への住所記載を不要化 |
7年間の起算点は、通常は対象課税期間の末日の翌日から2か月を経過した日です。一定の法人では起算点に特例があります。 電子保存には一定の猶予措置がありますが、紙への印刷だけで常に対応が完了するわけではありません。
楽天が保存対象とする帳票は適格請求書だけではないため、精算関連のデータも併せて管理します。
| 保存対象となる楽天の帳票 |
|---|
| 請求計算書・総合精算書・支払通知書・支払依頼書 |
| 店舗別内訳書・品目別請求計算書・品目別支払計算書 |
| 請求明細・支払明細 |
よくある質問(FAQ)
対応漏れを防ぐには、登録の義務、帳票の番号、保存方法をそれぞれ分けて確認することが大切です。
楽天市場に出店するとインボイス登録は必須ですか
登録自体は任意ですが、適格請求書を交付できるのは登録事業者だけなので、自店で必要性を判断します。 ふるさと納税プランの自治体はインボイス制度の対象外とされ、楽天への登録番号申請も不要です。
楽天の登録番号で自店商品のインボイスを出せますか
購入者向け帳票の発行者は店舗であり、自店が未登録のまま楽天の登録番号を流用することはできません。 媒介者交付特例も売手と媒介者双方の登録が必要で、楽天市場における採用範囲は公開情報では確認できません。
登録番号の申請から2日たてば対応完了ですか
2日以内に届くのは申請を受け付けた旨の連絡で、楽天での登録完了は不備がなければ1週間以内が目安とされています。
支払依頼書だけ保存すれば十分ですか
支払依頼書は精算額の確認用であり、課税請求の適格請求書となる店舗別内訳書も取得して保存します。
簡易課税でもインボイスの保存は必要ですか
簡易課税では仕入税額控除のためのインボイス保存は求められませんが、所得税・法人税のための帳簿書類の保存義務は別にあります。電子取引で受け取ったデータは電子帳簿保存法に沿って保存します。
関連記事
店舗の「次の一手」を一緒に進めるなら
運営代行・ECコンサル・AIツールまで、現場を知るチームがワンストップで伴走します。
西尾 勝太株式会社ラクダ 代表
楽天SOY 2年連続受賞 / 楽天NATIONSリーダー店舗 / 楽天NATIONS AIエバンジェリスト
楽天市場の月商を5年で200万円→2億円に伸ばした現場の実践者。売れるECの方程式にAIを重ね、EC事業者の「次の一手」に伴走しています。